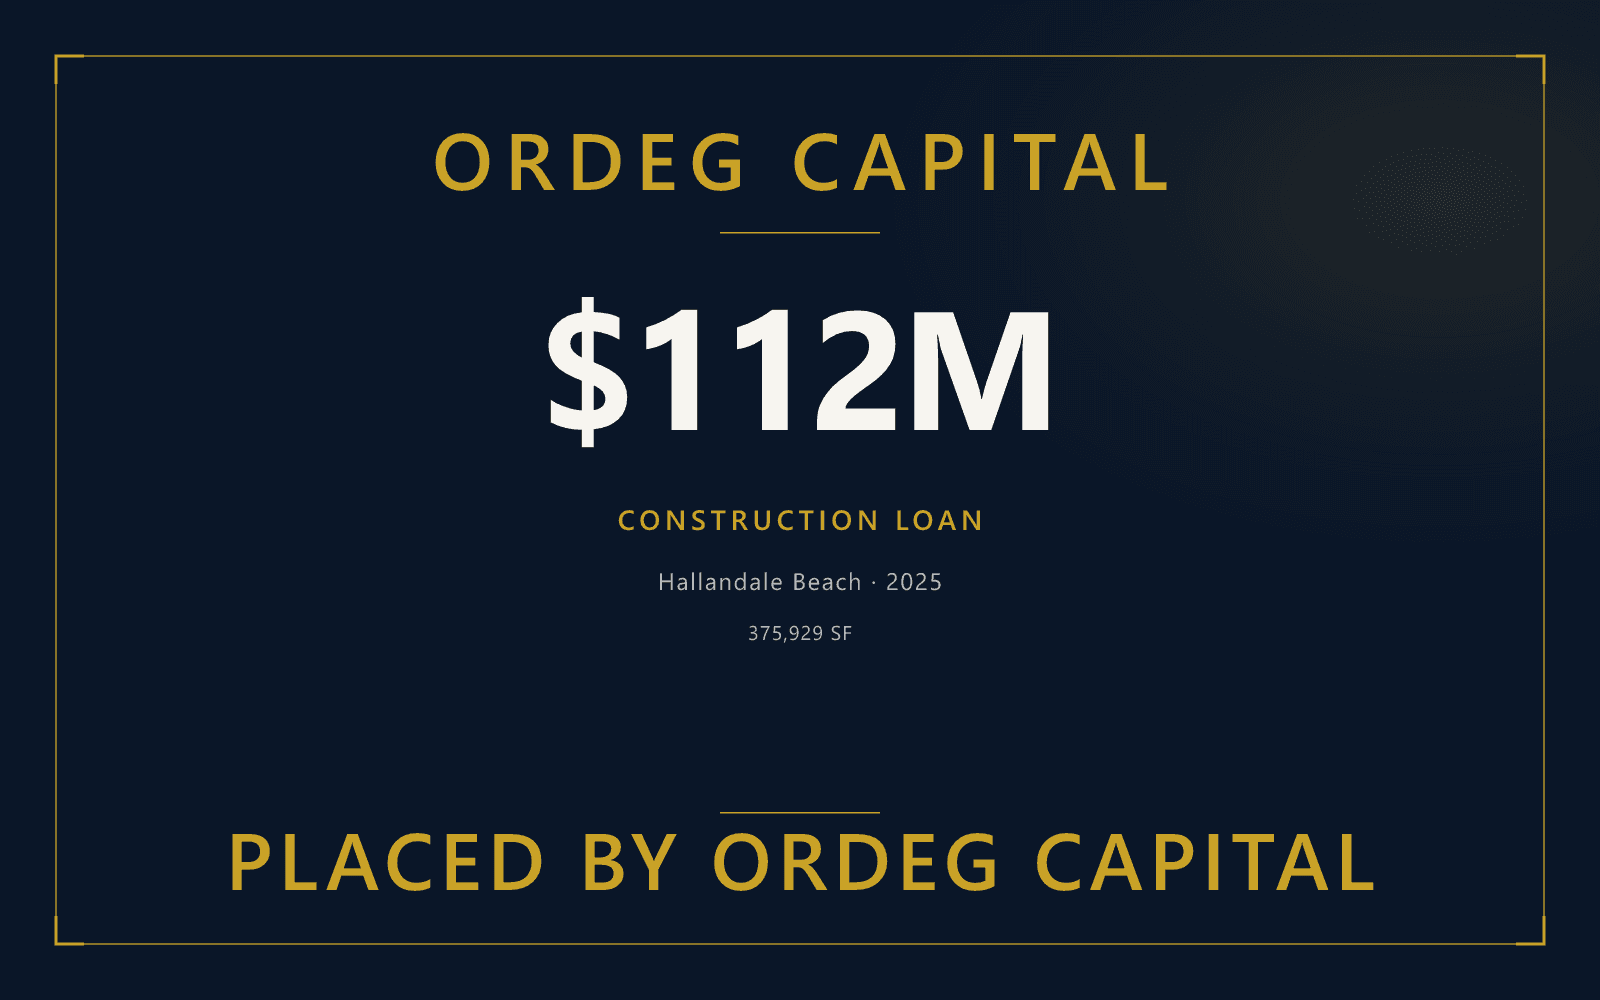
Placed by Ordeg Capital
$112M
Condominio · Hallandale Beach
Préstamo de construcción · 375,929 pies² · 2025
Préstamo de construcción para un condominio en Hallandale Beach, según lo reportado en Traded.
Ver en TradedMiami-Dade · Broward · Sur de Florida
Capital preferente y mezzanine, con la deuda sénior que va debajo — para transacciones complejas de bienes raíces comerciales multifamiliares, hoteleras e industriales en Miami-Dade y Broward.
Cierres seleccionados
Una selección de cierres recientes. No es un registro completo.
Placed by Ordeg Capital
$112M
Préstamo de construcción · 375,929 pies² · 2025
Préstamo de construcción para un condominio en Hallandale Beach, según lo reportado en Traded.
Ver en Traded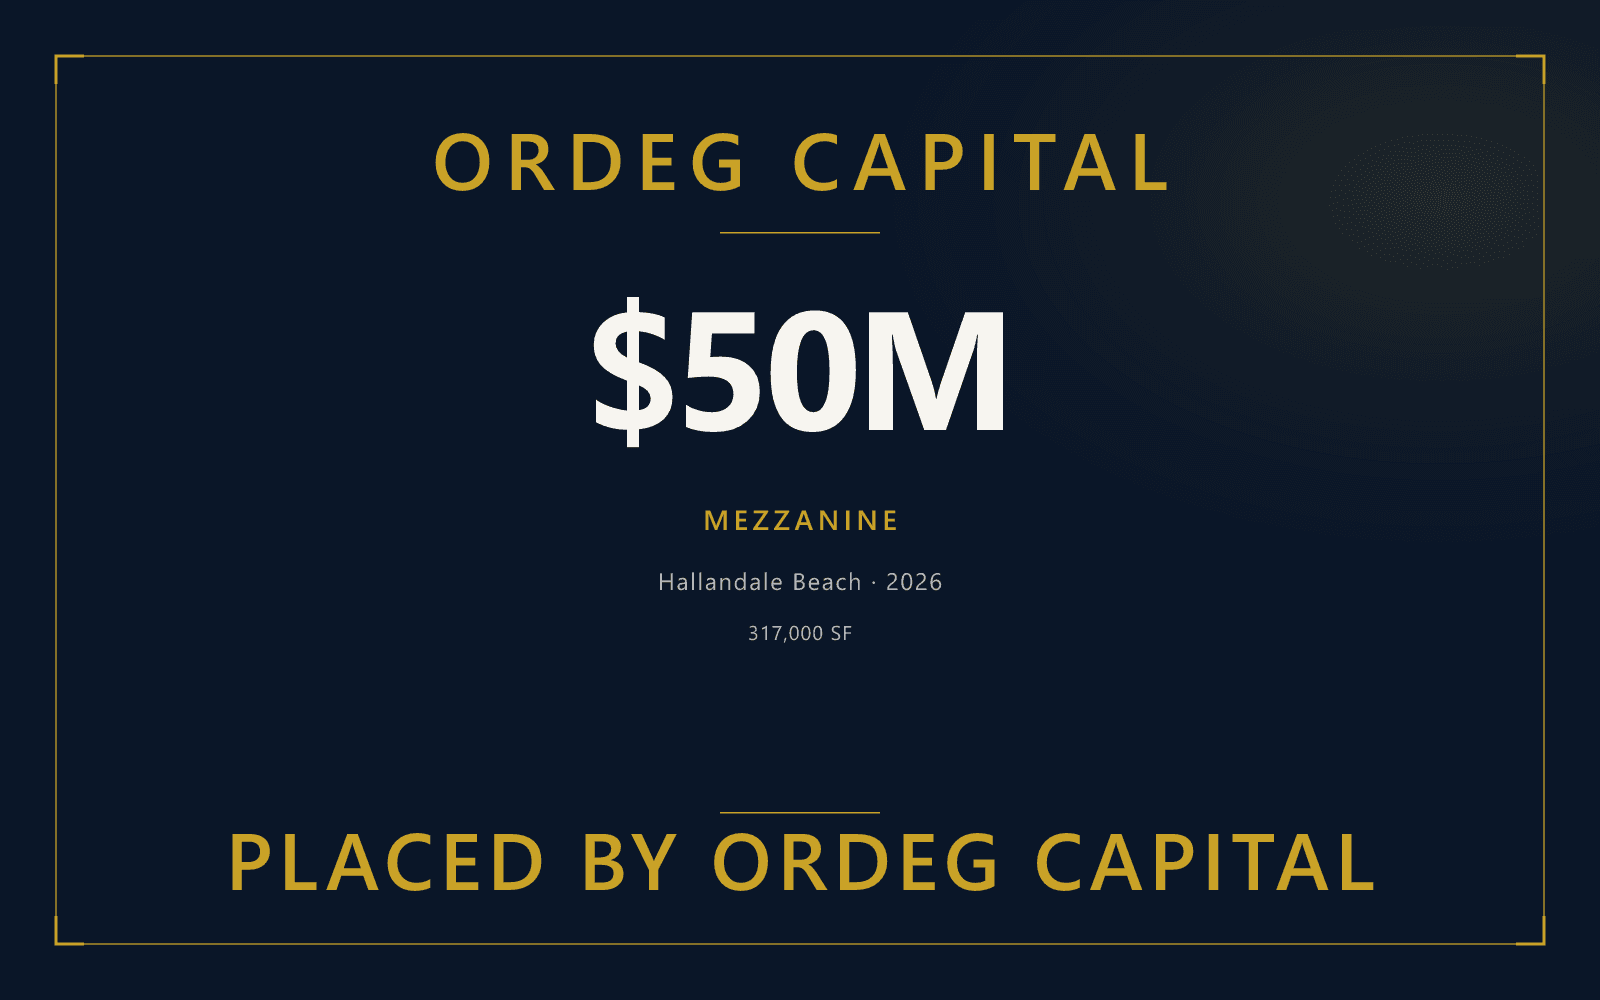
Placed by Ordeg Capital
$50M
Mezzanine · 317,000 pies² · 2026
Financiamiento mezzanine para Oasis Hallandale en 1000 East Hallandale Beach Boulevard, según lo reportado en Traded.
Ver en Traded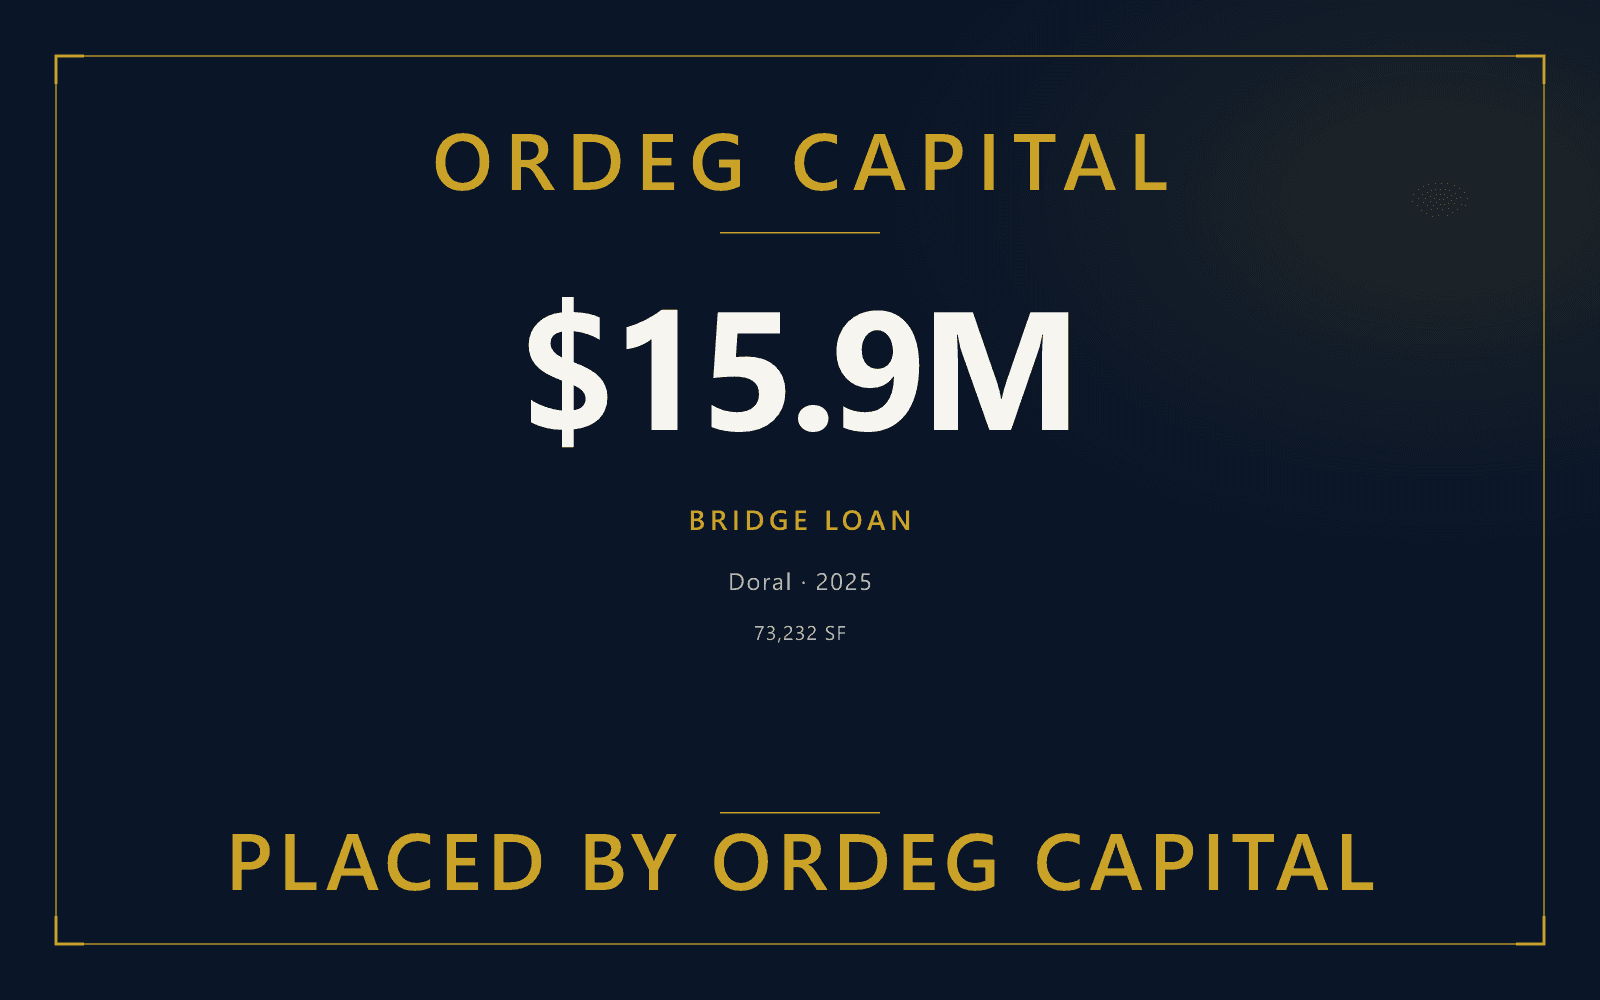
Placed by Ordeg Capital
$15.9M
Préstamo puente · 73,232 pies² · 2025
Préstamo puente sobre un activo hotelero en 1212 Northwest 82nd Avenue en Doral, según lo reportado en Traded.
Ver en Traded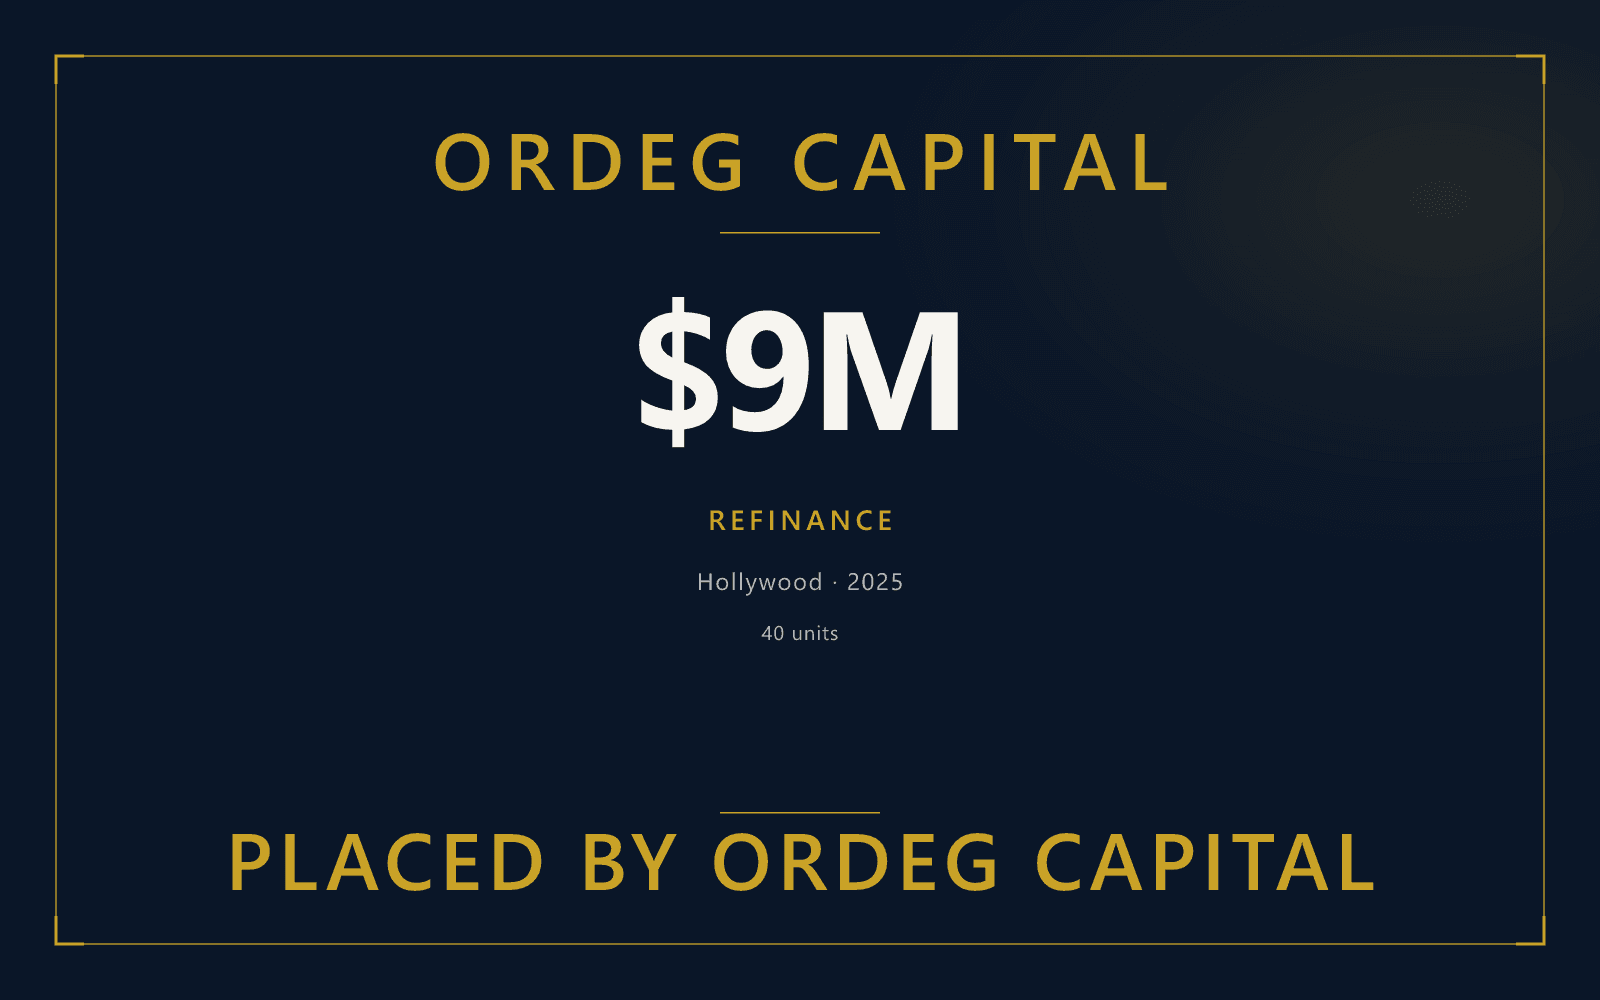
Placed by Ordeg Capital
$9M
Refinanciamiento · 40 unidades · 2025
Refinanciamiento de un multifamiliar de 40 unidades en 1850 Monroe Street en Hollywood, según lo reportado en Traded.
Ver en TradedSource: Traded. Retrieved 22 August 2026.
These four closings are as published on Traded and on Jose Degwitz’s Traded profile. Amounts, dates, structures, and locations are as reported by Traded. Card artwork is designed by Ordeg Capital. Past transactions are not a prediction or guarantee of future results, and nothing here is a representation that similar financing is available. Financing subject to lender approval. Not a commitment to lend.
Por qué Ordeg
Analizarla primero.
Emparejarla con criterio.
Quedarse en el expediente hasta que se fondea.
Nuestro trabajo es el resultado del patrocinador — monto, flexibilidad y términos con los que pueda vivir durante todo el período de tenencia. No colocamos un producto; estructuramos su operación.
Cada operación se modela y se estresa antes de salir de la oficina. Un expediente que responde las preguntas difíciles por adelantado avanza más rápido y se renegocia menos.
Las operaciones van al capital cuyo apetito coincide de verdad con el activo, el mercado y el patrocinio. Una conversación bien emparejada le gana a cincuenta mal emparejadas.
Tipos de activo
Multifamiliar
Hotelero
Industrial
Representative asset classes. Not Ordeg transactions.
El proceso
Sin caja negra. Cada mandato corre de la misma manera, y en cada paso usted sabe qué estamos haciendo, qué necesitamos de usted y qué sigue.
Usted envía la propiedad, el plan de negocio y la necesidad de capital. Volvemos con una lectura directa de cómo es probable que se reciba la operación — y qué cambiaríamos antes de que vaya a ningún lado.
Armamos el modelo, sometemos los supuestos a comparables reales del sur de Florida, estresamos la cobertura y encontramos los puntos que un comité de crédito va a encontrar — mientras todavía hay tiempo de responderlos.
Diseñamos la estructura que el plan de negocio realmente necesita: la capa sénior, la capa estructurada si hay una brecha y los términos que deciden qué puede hacer durante el resto de la tenencia.
Un proceso dirigido, no una difusión — la operación va al capital cuyo apetito coincide de verdad con el activo. Negociamos monto, recurso, reservas, prepago y mecánica de desembolsos de su lado de la mesa.
Sostenemos el cronograma durante el avalúo, los informes de terceros y la parte legal, sacando a la luz los problemas mientras todavía tienen solución. Las operaciones no mueren en la hoja de términos — mueren en los sesenta días siguientes.
Timelines are indicative and vary by asset, structure, and diligence. Financing subject to lender approval. Not a commitment to lend.
Cómo se ordena el capital
La deuda sénior, el mezzanine, el capital preferente y el capital del patrocinador tienen cada uno una función. Ordeg arma la estructura alrededor del plan de negocio — no al revés. Toque una capa para ver su función en lenguaje claro.
Deuda permanente, puente o de construcción que financia la mayor parte del proyecto y fija los límites de todo lo que va encima.
Se ubica detrás de la deuda sénior para estirar el monto cuando el plan de negocio necesita más de lo que el apalancamiento de primera posición puede dar por sí solo.
Capital de brecha que termina la estructura mientras el control diario se queda con el patrocinador — valorado y programado según el plan.
El capital propio del patrocinador en la cima de la estructura — la capa que alinea los incentivos y absorbe el riesgo y el potencial residuales.
Descriptive only. Not an offer of securities, a commitment to lend, or a representation of available terms. Financing subject to lender approval and definitive documentation.
Grupo Ordeg
El capital comercial es donde empezamos. Cuando una operación necesita financiamiento residencial, cobertura de seguros o la contabilidad detrás, ese trabajo se queda dentro del grupo — el mismo estándar, la misma gente, sin pasar la mano a un desconocido.
Financiamiento residencial
Financiamiento hipotecario residencial para compradores y propietarios del sur de Florida, incluidos extranjeros no residentes e inversionistas que compran propiedades para renta.
Site coming soonCobertura y riesgo
Cobertura de propiedad y responsabilidad colocada junto con el financiamiento, para que el requisito de seguro de los documentos del préstamo se resuelva antes del cierre, no después.
Site coming soonContabilidad e impuestos
Teneduría de libros, contabilidad de entidades y trabajo fiscal para propietarios de bienes raíces — incluidos los estados financieros limpios que un prestamista va a pedir.
Site coming soonCada empresa se contrata por separado. Trabajar con una nunca es condición para trabajar con otra.
Herramientas
Escenarios de capital preferente
Ingrese la propiedad, el préstamo sénior y los términos del capital preferente. La herramienta arma la estructura de capital, prueba cada variable que revisan un prestamista sénior y un inversionista preferente, corre la cascada de salida y dice si la estructura es aplicable — y a qué tamaño. Corre en su navegador. Nada se envía a ningún lado y nada se guarda.
¿Es aplicable el capital preferente?
$3,750,000
Capital preferente · 15.0% · Punto de separación 75.0%
Tramo pref más grande que supera las pruebas estructurales: 15.00% del valor.
La estructura de capital
Año uno
A la salida
Cada variable, probada
Cada línea compara lo que produce este escenario con lo que tiene que cumplirse. A menos del 5% de la línea es "al límite"; pasada la línea, la estructura no encaja a este tamaño.
| Variable | Este escenario | Tiene que ser | Resultado |
|---|---|---|---|
| Punto de separación | 75.0% | ≤ 85.0% | Encaja |
| Cobertura combinada | 1.33x | ≥ 1.10x | Encaja |
| Cobertura del sénior | 1.73x | ≥ 1.25x | Encaja |
| Rendimiento de deuda | 11.7% | ≥ 8.0% | Encaja |
| Retorno en efectivo del patrocinador | 7.0% | ≥ 5.0% | Encaja |
| TIR del patrocinador | 17.9% | ≥ 12.0% | Encaja |
| Tamaño del cheque preferente | $3,750,000 | $3,000,000 a $250,000,000 | Encaja |
Año por año
| Año | Ingreso operativo neto | Servicio del sénior | Pago corriente del preferente | Al patrocinador | Saldo del preferente |
|---|---|---|---|---|---|
| 1 | $1,750,000 | $1,012,500 | $300,000 | $437,500 | $3,975,000 |
| 2 | $1,802,500 | $1,012,500 | $300,000 | $490,000 | $4,213,500 |
| 3 | $1,856,575 | $1,012,500 | $300,000 | $544,075 | $4,466,310 |
| 4 | $1,912,272 | $1,012,500 | $300,000 | $599,772 | $4,734,289 |
| 5 | $1,969,640 | $1,012,500 | $300,000 | $657,140 | $5,018,346 |
La misma operación como préstamo mezzanine
Misma propiedad, mismo préstamo sénior, mismo tamaño del tramo — valorado de las dos maneras. Cada línea nombra qué estructura deja mejor parado al patrocinador. El encaje es la imagen completa, no una sola línea.
| Medida | Capital preferente | Mezzanine | Favorece |
|---|---|---|---|
| Capital del patrocinador requerido | $6,250,000 | $6,250,000 | Empate |
| Efectivo del año uno al patrocinador | $437,500 | $325,000 | Capital preferente |
| Cobertura combinada | 1.33x | 1.23x | Capital preferente |
| Costo combinado del capital | 8.2% | 8.0% | Mezzanine |
| Pagado al tramo a la salida | $5,018,346 | $4,140,303 | Mezzanine |
| Producto de salida del patrocinador | $10,568,655 | $11,446,698 | Mezzanine |
| TIR del patrocinador | 17.9% | 18.1% | Mezzanine |
| Múltiplo del patrocinador | 2.11x | 2.17x | Mezzanine |
| Encaje general | Encaja | Encaja | Empate |
Escenarios de mezzanine
Ingrese la propiedad, el préstamo sénior y los términos del mezzanine. La herramienta arma la estructura de capital, prueba cada variable que revisan un prestamista sénior y un prestamista mezzanine, corre la salida y dice si la estructura es aplicable — y a qué tamaño. Corre en su navegador. Nada se envía a ningún lado y nada se guarda.
¿Es aplicable un préstamo mezzanine?
$3,750,000
Mezzanine · 15.0% · Relación préstamo-valor combinada 75.0%
Tramo mezz más grande que supera las pruebas estructurales: 15.00% del valor.
La estructura de capital
Año uno
A la salida
Cada variable, probada
Cada línea compara lo que produce este escenario con lo que tiene que cumplirse. A menos del 5% de la línea es "al límite"; pasada la línea, la estructura no encaja a este tamaño.
| Variable | Este escenario | Tiene que ser | Resultado |
|---|---|---|---|
| Relación préstamo-valor combinada | 75.0% | ≤ 85.0% | Encaja |
| Cobertura combinada | 1.23x | ≥ 1.10x | Encaja |
| Cobertura del sénior | 1.73x | ≥ 1.25x | Encaja |
| Rendimiento de deuda | 9.3% | ≥ 8.0% | Encaja |
| Retorno en efectivo del patrocinador | 5.2% | ≥ 5.0% | Encaja |
| TIR del patrocinador | 18.0% | ≥ 12.0% | Encaja |
| Tamaño del préstamo mezz | $3,750,000 | $3,000,000 a $250,000,000 | Encaja |
Año por año
| Año | Ingreso operativo neto | Servicio del sénior | Pago corriente del mezz | Al patrocinador | Saldo del mezz |
|---|---|---|---|---|---|
| 1 | $1,750,000 | $1,012,500 | $412,500 | $325,000 | $3,825,000 |
| 2 | $1,802,500 | $1,012,500 | $412,500 | $377,500 | $3,901,500 |
| 3 | $1,856,575 | $1,012,500 | $412,500 | $431,575 | $3,979,530 |
| 4 | $1,912,272 | $1,012,500 | $412,500 | $487,272 | $4,059,121 |
| 5 | $1,969,640 | $1,012,500 | $412,500 | $544,640 | $4,140,303 |
La misma operación como capital preferente
Misma propiedad, mismo préstamo sénior, mismo tamaño del tramo — valorado de las dos maneras. Cada línea nombra qué estructura deja mejor parado al patrocinador. El encaje es la imagen completa, no una sola línea.
| Medida | Capital preferente | Mezzanine | Favorece |
|---|---|---|---|
| Capital del patrocinador requerido | $6,250,000 | $6,250,000 | Empate |
| Efectivo del año uno al patrocinador | $437,500 | $325,000 | Capital preferente |
| Cobertura combinada | 1.33x | 1.23x | Capital preferente |
| Costo combinado del capital | 8.3% | 8.1% | Mezzanine |
| Pagado al tramo a la salida | $5,037,096 | $4,159,053 | Mezzanine |
| Producto de salida del patrocinador | $10,549,905 | $11,427,948 | Mezzanine |
| TIR del patrocinador | 17.9% | 18.0% | Mezzanine |
| Múltiplo del patrocinador | 2.11x | 2.16x | Mezzanine |
| Encaje general | Encaja | Encaja | Empate |
Herramienta rápida
Ingrese el ingreso operativo neto de la propiedad y la deuda que está considerando. La calculadora devuelve el servicio de deuda anual y la razón de cobertura resultante. Corre por completo en su navegador — nada se envía a ningún lado y nada se guarda.
Razón de cobertura del servicio de deuda
1.32x
Lender-ready (>= 1.25x)Ingreso operativo neto ÷ servicio de deuda anual.
Con lo ingresado, la cobertura supera la banda de 1.25x que esta página usa como "lista para el prestamista". Un prestamista en particular puede exigir más según el activo, la estructura y el patrocinador.
Illustrative only. This calculator uses the figures you enter and does not reflect any offer, quote, or available terms. It is not a commitment to lend and financing remains subject to lender approval and full underwriting.
Herramienta rápida
Los prestamistas dimensionan según la más estricta de tres pruebas: cobertura del servicio de deuda (DSCR), relación préstamo-valor (LTV) y rendimiento de deuda. Ingrese el ingreso y el valor. La herramienta corre las tres y nombra la que manda. Corre en su navegador — nada se envía a ningún lado y nada se guarda.
Préstamo dimensionado
Ingrese el ingreso y el valor para dimensionar el préstamo.
Dos cifras bastan para empezar: el ingreso operativo neto anual y el valor de la propiedad. El resultado es la menor de las tres pruebas del prestamista, con la que manda nombrada en lenguaje claro — no una calculadora de una sola razón que esconde la restricción que realmente limita el monto.
Illustrative sizing only. Not a quote, not a commitment to lend, and not a representation that these terms are available.
Herramienta rápida
Convierta una línea global de "costos de cierre" en un modelo detallado. Los porcentajes son supuestos iniciales — cámbielos por su compromiso de título. Los sellos de escritura aplican en una compra, no en un refinanciamiento. Corre en su navegador. Nada se envía a ningún lado y nada se guarda.
Costos de cierre totales
Ingrese un precio de compra para detallar los costos de cierre.
Un precio basta para empezar. Agregue el préstamo para recoger la originación, los sellos del pagaré y el título del prestamista. Los costos fijos de terceros quedan en cero hasta que los conozca — esta herramienta no inventa una cotización de avalúo.
Illustrative close-out only. Not a title quote, not a tax computation you can file, and not a representation that these fees are what your closing will cost. Hablemos de su operación
Herramienta rápida
Ingrese los usos. Ingrese la deuda y el preferente que ya tiene. El capital del patrocinador es el residual — calculado, nunca tecleado — para que una brecha no pueda esconderse en una cifra de cuadre. Corre en su navegador. Nada se envía a ningún lado y nada se guarda.
Capital del patrocinador
Ingrese los usos para ver el capital requerido.
El precio de compra basta para empezar. Los costos de cierre, la inversión de capital y las reservas completan la columna de usos. El sénior, el mezzanine y el preferente entran como fuentes. El capital del patrocinador es lo que queda — mostrado como residual, no tecleado como un cuadre que esconde un hueco.
Illustrative stack only. Not a quote, not a commitment to lend, and not a representation that this capital is available. Hablemos de su operación
Herramienta rápida
Corra las mismas tres pruebas del prestamista sobre dos propiedades, o sobre dos estructuras del mismo activo. La herramienta nombra qué lado dimensiona más, por cuánto, y qué restricción manda en cada uno. Reutiliza la matemática de dimensionamiento de arriba — no inventa una cuarta prueba. Corre en su navegador. Nada se envía a ningún lado y nada se guarda.
Comparación
Ingrese dos escenarios para ver cuál dimensiona más.
El ingreso y el valor de cada lado bastan para empezar. Cambie la tasa, el plazo o las pruebas de apalancamiento en un lado cuando compare estructuras. Gana el préstamo dimensionado más grande — no un promedio combinado ni un atajo de una sola razón.
Illustrative comparison only. Not a quote, not a commitment to lend, and not a representation that either structure is available.
Herramienta rápida
Las respuestas salen del texto ya publicado en este sitio — programas, proceso y mercados — y se citan tal como están escritas. No inventa una tasa, no nombra un prestamista ni adivina una pauta que no esté en la página. Corre en su navegador. Nada se envía a ningún lado y nada se guarda.
Del sitio
Haga una pregunta sobre cómo trabaja Ordeg.
Use una sugerencia o escriba la suya. La respuesta es un párrafo de este sitio web, con un enlace a donde está — no una opinión generada.
Extractive answers from published website copy only. Not a quote, not legal advice, and not a commitment to lend. Confidential lender guidelines are not in this tool. Hablemos de su operación
Empiece aquí
La propiedad, el plan de negocio y la necesidad de capital bastan para empezar. Recibirá una lectura honesta de cómo es probable que se reciba — incluso si la respuesta es que todavía no está lista.


